Für jede Situation das richtige, sichere und zuverlässige Produkt
Clevere Verzinsung und dynamischer Vermögensaufbau
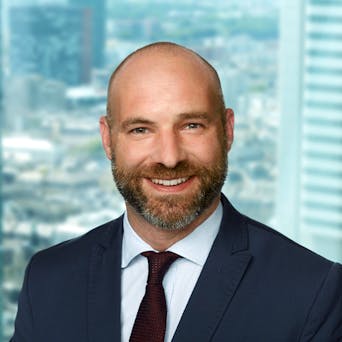
Interview mit Oliver Thierolf, NIBC Bank (Leiter der Zweigniederlassung)
1. Was ist momentan die beste Anlage mit hoher Rendite bei gleichzeitiger Sicherheit?
Dazu gibt es erst mal, um es etwas Platt zu sagen, dass das in erster Linie immer eine individuelle Perspektive ist und ein Abbild der eigenen Lebenssituation.
Die Dynamik am Markt für Einlagen ist nach wie vor hoch, auch getrieben von nicht gut vorhersehbaren geopolitischen Einflüssen, die Auswirkungen auf die Stimmungslage, Investitionsfreudigkeit, Risikobereitschaft und letztlich die wirtschaftliche Entwicklung haben.
Kurzum: Was man auch der Presse entnimmt, ist, dass Sparprodukte seit Anfang 2022 eine Renaissance erleben. Das können wir auch so bestätigen.
2. Was ist der Unterschied zwischen Tages- und Festgeld?
Das täglich verfügbare Tagesgeld, ist ein Konto mit variablen Zinsen ohne festgelegte Laufzeit oder Mindesteinlage und voller Flexibilität durch tägliche Verfügbarkeit.
Beim Festgeld wiederum, sind die Laufzeit und der Zins festgelegt (bereits ab 3 Monaten Laufzeit). Vorteil ist, dass man über einen fest vereinbarten Zeitraum einen Festzins vereinbart hat und somit vor unerwünschten Zinsschwankungen absichern kann.
3. Weshalb können Mischprodukte wie das Flex- oder Kombigeld interessant sein?
Beide Produkte ermöglichen eine weitere Individualisierung der Anlageform, die ggf. besser zur Situation des Kunden passen als ein Standard-Tagesgeld oder ein klassisches Festgeld. Hier sind ja die Unterscheidungsparameter sehr klar schwarz und weiß. Kombi- und Flexgeld decken hier eher die „Grauzone“ ab. Aber grau muss ja nicht unbedingt langweilig sein.
Flexkonten: bieten attraktiv verzinste Konten ohne Mindesteinlage mit frei wählbarer Flexibilität: Jederzeitige Einzahlungen in beliebiger Höhe bei grundsätzlich unbegrenzter Laufzeit. Der Kunde entscheidet selbst, wann das Geld fällig wird. Es gibt lediglich eine Kündigungsfrist wie beim klassischen Sparbuch. Nach Ablauf dieser Frist wird das Geld fällig. Sparer haben die Wahl zwischen 30, 60 oder 90 Tagen, wobei mit längerer Kündigungsfrist in der Regel ein höherer Zins einhergeht. Der Zins ist variabel, das heißt, dass Kunden von Zinssteigerungen direkt mit dem gesamten Guthaben partizipieren. Als wie beim klassischen Tagesgeld ohne irgendwelche Aktionen und Bedingungen.
Das Kombigeld hingegen besteht aus 50% frei verfügbarem und 50% fest angelegtem Geld und basiert auf einer festen Verzinsung wie bei einem Festgeld. Das unterscheidet das Kombigeld vom Flexgeld. Der frei verfügbare Teil ist, wie der Name schon sagt, jederzeit im Zugriff. Man kann aber keine Einzahlungen nach Produktabschuss vornehmen. Das Produkt ist daher etwas statischer als das Flexgeld, hat aber eben einen festen Zins und unterliegt daher keinen Zinsschwankungen. Und obwohl es wie ein Festgeld verzinst wird, kann man doch bis zu 50% verfügen.
Welche Sparform nun die beste ist, ist, wie eingangs schon gesagt, im Auge des Betrachters zu bewerten. Wir sehen uns in der Rolle, dass wir trotz hoher Standardisierung einen Individualisierungsgrad ermöglichen. Das setzen wir durch eine Vielzahl von Produktangeboten und Laufzeiten um. Und gegebenenfalls kommen da ja noch weitere Laufzeiten hinzu zukünftig.
4. Sie bieten sehr attraktive Zinssätze beim Flexgeld an, die sich teilweise nur um 0,30 Prozent vom Festgeld unterscheiden. Gibt es hier einen Haken?
Nein, es gibt keinen Haken. Der Haken kann ggf. sein, dass ein Festgeld schlichtweg besser zum Anlageverhalten eines Kunden oder einer Kundin passt. Wir würdigen mit den unterschiedlichen Angeboten eben die Vielfalt. Ich kann da keine grundsätzliche Empfehlung aussprechen.
5. Was zeichnet NIBC im Vergleich zu seinen Mitbewerbern aus?
NIBC stellt verhältnismäßig viele aber einfache Sparprodukte für Privatkunden inklusive Minderjähriger zur Verfügung, um möglichst Angebote für unterschiedlichste, individuelle Anliegen und Bedürfnisse vorzuhalten. Wir bieten verschiedene Produktkonzepte an, die über Tages- und Festgeld hinausgehen und bilden somit die Möglichkeit für Sparer, sich ihre Spareinlage individuell nach Flexibilität und Verfügbarkeitswunsch selbst einzurichten. Gleichzeitig ist die Verzinsung – vor allem mit Blick auf Konstanz – attraktiv. Zudem haben wir immer mal Zins-Kampagnen und waren ab April 2023 ziemlich früh schon in vorderster Front, bei unseren Zinsaktionen unsere Bestandskunden nicht außen vor zu lassen und mit einzuschließen. Stichwort: Frisches Geld. Auch die dann im Oktober 2023 aufgelegte 6-Monats-Festgeldaktion für 4,00% war gleichermaßen an Bestandskunden gerichtet, die das auch gerne angenommen haben.
6. Wie würden Sie beispielsweise einen Betrag von 10.000 Euro anlegen?
In meiner Situation bin ich als Vater von zwei noch jüngeren Kindern immer damit konfrontiert, dass mal was kaputt geht oder überstrapaziert wird. Beispielsweise ganz klassisch die Waschmaschine. Daher achte ich immer darauf Geld, im Zugriff zu haben. Auf der anderen Seite sparen wir auch längerfristiwg für die Kinder monatlich an. Das passiert dann eher in Produkten, die einen Festgeldcharakter haben.
- Flexgeld 30/60/90 mit 3,1/3,2/3,5 % Zins
- Weitere Produkte: Tages-, Fest- und Kombigeld
- www.nibc.de
Die Inflationsgefahr in der Eurozone ist vorerst gebannt. Mit einer Teuerungsquote von rund zwei Prozent können die...
Hohe Preise, üppige Zinsen. Die Bedingungen für eine Baufinanzierung waren schon einmal besser. Angesichts...
Braucht wirklich jeder Bauherr einen Energieberater? Welche Kosten fallen für eine solche Beratung an? Und wie hilft...

Erst waren die Immobilien unbezahlbar, nun sind es die Finanzierungen: Über die Entwicklungen am Immobilienmarkt wird...
Trotz entgegengesetzter Vorhersagen wird nach wie vor gebaut und gekauft, wenn auch nicht im gleichen Maße wie vor zwei...
Echtzeitüberweisungen revolutionieren die Art und Weise, wie wir Geld überweisen. Sie ermöglichen es, Geldbeträge...
Wer selbstständig arbeitet, profitiert von einem separaten Geschäftskonto: Es schafft Übersicht, erleichtert die...
Spielzeug verliert schnell an Reiz – ein finanzielles Startkapital hingegen wächst Jahr für Jahr. Wer früh für Kinder...

Im Vergleich zu konservativen Anlageprodukten, ist der Wertpapierhandel aktuell nicht besonders verlockend. Tagesgeld-...
Künstliche Intelligenz kann Strickmuster erstellen, Kochrezepte generieren und User bei fast allen Rechercheaufgaben...