Beste Baufinanzierung von ausgezeichneten Baufinanzierungsvermittlern
Die Nachfrage nach Immobilien ist immer ein Thema – und mit ihr das Bedürfnis nach Baufinanzierungen. Viele potenzielle Käufer setzen dabei auf Vermittler. Ein neues Zertifikat der FMH-Finanzberatung und des Handelsblatts erleichtert die Auswahl des passenden Partners in einem unübersichtlichen Marktsegment.
Das Wichtigste in Kürze
- Die erste Auszeichnung (Zertifikat) von Baufinanzierungs-Vermittler, die nicht die Zinsen in den Vordergrund stellt, sondern deren Arbeitsweise und Dienstleistung.
- TOP-Zinsen ist die Basis für jeden erfolgreichen Baufinanzierungsvermittler - bedeutet Kontakt zu 300 Banken und mehr -dies ist Voraussetzung für das Zertifikat.
- Wer einen Baufinanzierungsvermittler mit einer professionellen Beratung und Betreuung sucht, wird hier fündig.
Vermittler für Baufinanzierung mit Zertifikat
Sie möchten einen Vermittler für Baufinanzierung finden, der sich neben TOP-Zinsen durch eine umfassende Betreuung auszeichnet? Hier finden Sie Baufinanzierungs-Vermittler mit dem Zertifikat “Geprüft und gecheckt” von FMH und Handelsblatt. Fast alle aufgeführten Baufinanzierungsvermittler sind regelmäßig in den Bauzins-Vergleichen von FMH.de vertreten und gehören da sehr häufig zu den besten Vermittlern.
Wählen Sie hier von FMH ausgezeichnete Baufinanzierungsvermittler aus
| Vermittler | Fachgebiete | |
|---|---|---|
Baufi-Gespräch auch auf EnglischKfW und öffentliche FördermittelBeratung unverheiratetes Paar | ||
Vermietete ETWProfessionelle Online-BeratungBeratung unverheiratetes PaarKfW und öffentliche Fördermittel | ||
Baufi-Gespräch auch vor OrtBaufi-Gespräch auch auf EnglischVermietete ETWEigenkapital mind. für Nebenkosten | ||
Vermietete ETWProfessionelle Online-BeratungEigenkapital mind. für Nebenkosten | ||
Eigenkapital mind. für NebenkostenVermietete ETWKfW und öffentliche Fördermittel | ||
Professionelle Online-BeratungMehrfamilienhausKfW und öffentliche FördermittelForward-Darlehen | ||
Professionelle Online-BeratungEigenkapital mind. für NebenkostenForward-Darlehen | ||
Beratung unverheiratetes PaarKfW und öffentliche FördermittelBaufi-Gespräch auch auf EnglischVermietete ETW |


- Baufi-Gespräch auch auf Englisch
- KfW und öffentliche Fördermittel
- Beratung unverheiratetes Paar
- Vermietete ETW
- Professionelle Online-Beratung
- Beratung unverheiratetes Paar
- Baufi-Gespräch auch vor Ort
- Baufi-Gespräch auch auf Englisch
- Vermietete ETW
- Vermietete ETW
- Professionelle Online-Beratung
- Eigenkapital mind. für Nebenkosten
- Eigenkapital mind. für Nebenkosten
- Vermietete ETW
- KfW und öffentliche Fördermittel
- Professionelle Online-Beratung
- Mehrfamilienhaus
- KfW und öffentliche Fördermittel
- Professionelle Online-Beratung
- Eigenkapital mind. für Nebenkosten
- Forward-Darlehen
- Beratung unverheiratetes Paar
- KfW und öffentliche Fördermittel
- Baufi-Gespräch auch auf Englisch

Vermittler mit Zertifikat „Geprüft und gecheckt von FMH“
Der Kauf oder Bau einer Immobilie ist für viele Menschen ein sehr emotionales Thema. Und das wohl teuerste Geschäft ihres Lebens.
Die Studie „Wohnen in Deutschland 2025“ belegt, dass Kunden für ein Eigenheim derzeit durchschnittlich 3.081 Euro pro Quadratmeter zahlen. In Ballungsräumen liegt der Wert oft doppelt oder dreimal so hoch.
Wer so viel Geld ausgibt, kommt in der Regel nicht ohne einen Kredit aus – und braucht eine Bank, die die Finanzierung übernimmt. Neben der eigenen Hausbank sind Baufinanzierungsvermittler wichtige Ansprechpartner für den besten Kredit. Bei der Hausbank erwartet man vermutlich eine gute Beratung und vom Vermittler vermutlich erstmal die besten Zinsen. Sie sind unabhängig von einzelnen Banken und helfen den richtigen Geldgeber und die passende Immobilienfinanzierung zu finden bzw. abzuschließen.
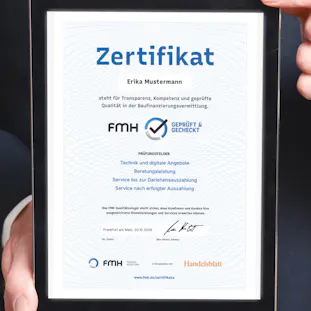
Weil aber die beste Baufinanzierung nicht bei den TOP-Zinsen endet, ist auch die Beratungs- und Betreuungsleistung des Vermittlers gefragt. Jetzt gibt es eine verlässliche Möglichkeit, kundenorientierte Vermittler zu identifizieren: Das Zertifikat der FMH-Finanzberatung.
Ein ausgezeichneter Baufinanzierungsvermittler überzeugt nicht nur durch attraktive Bauzinsen und Zugang zu über 300 Banken, sondern auch durch persönliche Beratung, zuverlässige Betreuung und digitale Unterstützung bei der Darlehensbeantragung. Wer zudem bei einer Prüfung vor Ort die Qualitätsanforderungen der FMH-Finanzberatung und des Handelsblatts erfüllt, erhält das FMH-Zertifikat.
Was macht eine gute Baufinanzierung aus – und was einen guten Vermittler?
Baufinanzierungen sind komplexe Vertragswerke und bestimmen das finanzielle Wohl und Wehe eines Kunden oft über Jahrzehnte hinweg. Schon deshalb ist es wichtig, dass der Vertrag exakt auf die Bedürfnisse des jeweiligen Interessenten zugeschnitten ist. Wichtig dabei ist auch das Alter der Kreditnehmer und dass alle Fördermöglichkeiten ausgeschöpft wurden.
Genauso gehört auch dazu die Belastungsmöglichkeiten der angehenden Kreditnehmer richtig einzuschätzen: Wieviel Eigenkapital ist vorhanden? Wie sicher ist das Haupteinkommen? Wie können von den verschuldeten Immobilieneigentümer trotz Finanzierung Rücklagen bilden, um in etwaigen Krisensituationen trotzdem den Kredit zu bedienen? Eine ganzheitliche Beratung sollte sich daher nicht darauf beschränken, einen Kredit mit günstigen Zinsen zu vermitteln. Wichtig ist es doch, in einer vertrauensvollen Beratungsstrecke mit Ihnen als Kunden verschiedene Szenarien durchzuspielen, damit sich am Ende die Finanzierung nach dem Ihrem Leben richtet und nicht umgekehrt.
Welche Fachkenntnisse braucht ein Baufinanzierungsvermittler?
Baufinanzierungsvermittler ist kein Ausbildungsberuf, so dass die Antwort auf diese Frage gar nicht so einfach ist. Dennoch dürfen Bauherren und Käufer darauf vertrauen, dass Vermittler eine gewisse Sachkunde besitzen und die auch vor einer unabhängigen Stelle unter Beweis gestellt haben.
Denn jeder, der in Deutschland gewerbsmäßig Immobiliar- und Verbraucherdarlehen vermitteln will, benötigt dafür eine Erlaubnis nach § 34i Gewerbeordnung (GewO). Und die gibt es nur nach einer bestandenen Sachkundeprüfung zum bzw. zur „Geprüfte/r Fachmann/-frau für Immobiliardarlehensvermittlung IHK“. Denkbar ist es aber auch, dass Betriebswirte, Bank- und Sparkassenkaufleute, Immobilienkaufleute oder Kaufleute für Versicherungen und Finanzen, ohne gesonderte IHK-Prüfung. als Vermittler auftreten.
Fachkenntnisse sind wichtig, machen aber noch keinen guten Vermittler
Ein Beamten-Ehepaar hat völlig andere Bedürfnisse als ein alleinstehender Selbstständiger mit regelmäßigen Umsatzschwankungen. Eine Großfamilie braucht eine andere Finanzierung als ein kinderloser Single. Und wer irgendwann mit einer üppigen Erbschaft rechnen darf, kann anders planen als der Kunde, der bei der Finanzierung auf sich gestellt ist.
Doch nicht nur die Lebenssituation des Kunden hat Einfluss darauf, welche Baufinanzierung im Einzelfall die passende ist. Auch spezielle Immobilien erfordern besondere Finanzierungen und einen Vermittler, der eben auf diese Besonderheiten spezialisiert ist.
Da auf 1000 Banken in Deutschland etwa 50 000 Vermittler kommen, liegt allerdings der Schluss nahe, dass nicht alle Vermittler dasselbe Leistungsniveau und dieselben Schwerpunkte haben. Hier einige Beispiele, die zeigen sollen, wie wichtig es ist, einen Baufi-Vermittler zu wählen, der mehr als das Übliche kann, wenn man kein Standard-Objekt finanzieren will oder man besondere Ansprüche und Wünsche hat.
- Sonderfall Denkmalschutz: Wer einen alten Bauernhof oder Fachwerkhaus kaufen will, braucht einen Vermittler, der auf diesem Gebiet viel Erfahrung mitbringt und die passenden Banken zur Hand hat.
- Spezialgebiet Fördermittel: Große Familien können sich beim Immobilienkauf ebenso vom Staat unterstützen lassen wie besonders umweltbewusste Bauherren oder solche, die ein denkmalgeschütztes Anwesen erwerben wollen. Wer Vater Staat bei seinem Projekt ins Boot holen will, braucht einen Vermittler, der genauestens über die verschiedenen Fördertöpfe Bescheid weiß.
- Spezialgebiet Kapitalanlage: Eine vermietete Immobilie verlangt nach einer anderen Finanzierung als das selbstgenutzte Eigenheim. In solchen Konstellationen spielen Zinsen und die Art der Tilgung eine große Rolle und erfordert einen Vermittler, der auch die steuerlichen Aspekte hinreichend berücksichtigt.
- Begrenzte Mittel: Kunden, die wenig Eigenkapital mitbringen, aber dennoch kaufen wollen, sind keine Seltenheit. Wenn das Ersparte aber gerade einmal für die Kaufnebenkosten reicht, ist eine umfassende Beratung und ein Kontakt zu regionalen Banken sehr wichtiger.
- Mehrere Käufer: Eheleute brauchen eine andere Finanzierung als unverheiratete Paare. Vermittler, die in diesen Fällen beraten, dürfen keine Scheu vor komplexen Rechtsfragen haben, die als Hinweis in eine gute Beratung einfließen sollten.
- Sonderfall Volltilger: Lohnt sich eine Zinsbindung für die gesamte Vertragslaufzeit? Unter welchen Voraussetzungen ist eine solche Gestaltung sinnvoll? Und wer fährt mit kürzeren Laufzeiten besser?
Dass nicht jeder Vermittler jeden Kunden mit seinen Sonderwünschen und Besonderheiten gleichermaßen gut beraten kann, versteht sich von selbst. Die FMH-Finanzberatung erfasst daher bei jedem Baufi-Vermittler, der ausgezeichnet wird, welche Beratungsleistung und Schwerpunkte er besonders gut abdeckt. Dies wird dann auch in der obigen Auswahl „Schwerpunkte“ berücksichtigt.
Wie geht die FMH-Finanzberatung bei der Prüfung eines Vermittlers vor?
In einem ersten Schritt stellt die FMH-Finanzberatung einem Kandidaten mehr als 100 Fragen zu seiner Arbeitsweise. Dafür besuchen wir den Vermittler in seinem Büro, um uns auch ein persönliches Bild zu machen. Dies wäre bei einer reinen Online-Auswertung nicht möglich. Besonderes Augenmerk liegt dabei auf folgenden Aspekten:
- Digitale Unterstützung: Welche technischen Möglichkeiten nutzt der Vermittler, um die besten Baufinanzierungsangebote für seine Kunden zu finden?
- Dauerhafte Betreuung: Welche Beratungsleistungen erbringt der Vermittler vom ersten Kontakt bis zur Unterschrift unter den Darlehensvertrag und vorallem bis zur Auszahlung des Darlehens?
- Spezialgebiete: In welchen Sondersituationen kann der Vermittler seine Kunden dank spezieller Kenntnisse zu einer maßgeschneiderten Baufinanzierung lotsen?
- Nachsorge: Betreut der Vermittler seine Kunden auch zwischen dem Abschluss des Darlehensvertrags und der Auszahlung des Kredites und vielleicht auch noch wesentlich länger?
Wozu braucht es eine persönliche Betreuung auch nach Abschluss des Darlehensvertrages?
Gerade bei Neubauten liegen zwischen der Unterschrift und der vollständigen Auszahlung der Darlehenssumme oft mehrere Monate oder gar Jahre. In dieser Zeit kann einiges schiefgehen: Sei es, weil der Bauunternehmer im Zeitverzug ist, unerwartete, zusätzliche Kosten entstehen oder weil das Grundbuchamt sich deutlich mehr Zeit lässt als gedacht. Vielleicht will die Bank noch weitere Unterlagen für Darlehensauszahlungen. Ein guter Vermittler kann in diesen Fällen meist beruhigen und helfen, die Probleme aus dem Weg zu schaffen.
Viele Baufamilien sind überfordert mit den Geldgebern im Laufe der Jahre in Kontakt zu treten, weil sich in Ihrem Leben etwas geändert hat oder man etwas ändern möchte. Da Banken immer stärker auf digitale Prozesse setzen, lassen sich viele Anliegen nicht mehr einfach telefonisch mit der Bank klären. Gleichzeitig können unvorhergesehene Ereignisse wie Jobverlust oder Krankheit, aber auch Familienzuwachs oder eine Erbschaft, die finanzielle Situation verändern. Dann sind eine kompetente Betreuung und die Anpassung der laufenden Finanzierung besonders wichtig.
Auch hier kann ein versierter Vermittler helfen, die bestmögliche Lösung für seine Kunden zu finden. Ideal ist es daher, wenn man bei Fragen einen kundenorientierten Vermittler an seiner Seite weiß, der laut FMH-Check auch die Kommunikation mit der Bank übernimmt.
Was bedeutet es, wenn ein Vermittler nicht von der FMH geprüft wurde?
Dann fehlt es ihm entweder an einer ausreichenden Service-Orientierung. Oder er ist gut, hat sich aber (noch) nicht überprüfen lassen. Vermittler, die es noch nicht getan haben, sind herzlich dazu eingeladen, die Unterlagen zum Zertifikate-Check bei uns anzufordern.
Eine (ständig aktualisierte) Liste der Vermittler, die bereits von der FMH-Finanzberatung geprüft und ausgezeichnet wurden, finden Sie auch auf der Handelsblatt-Seite.
Unser Versprechen: Damit sich niemand auf seinen Lorbeeren ausruhen kann, unterzieht die FMH-Finanzberatung alle bereits geprüften Anbieter alle zwei Jahre einem neuerlichen Test.
Welche Vermittler werden von der FMH-Finanzberatung überprüft?
Alle, die wollen. Wer glaubt, den strengen Qualitätskriterien der FMH-Finanzberatung zu genügen, kann sich bei uns zur Prüfung anmelden. Sie findet in einem mehrstündigen, persönlichen Gespräch im Büro des Vermittlers statt – Prüfer sind ehemalige Kreditsachbearbeiter, Kundenberater und Ex-Vermittler.
Ziel des Zertifikats ist es, langfristig sehr gute Baufinanzierungsvermittler hervorzuheben, damit sie sich von Anbietern mit einem Standard-Service abheben. Gleichzeitig soll die Qualität der Beratungsleistung in der Baufinanzierung transparenter werden.
Wie profitieren Sie als Baufi-Kunde von einem geprüften und ausgezeichneten Vermittler?
Wenn Sie sich bei der Suche nach der besten Baufinanzierung für einen Vermittler entscheiden, der von der FMH-Finanzberatung, in Kooperation mit dem Handelsblatt, ausgezeichnet wurde, versprechen wir Ihnen eine qualitativ hochwertige kundenorientierte Betreuung. Zudem erhalten Sie einen Partner, der Sie nicht nur bis zur Unterschrift unter den Darlehensvertrag unterstützt, sondern auch noch viele Jahre später.
Insbesondere können Sie folgende Leistungen erwarten:
- Kundenbezogene Beratung: Ausgezeichnete Vermittler richten ihre Arbeit stets an den individuellen Bedürfnissen jedes einzelnen Kunden aus.
- Verständlich und digital: Moderne Beratung braucht digitale Tools. Sie helfen auch dem Laien, die komplexen Zusammenhänge in der Baufinanzierung zu verstehen und vorausschauende Entscheidungen zu treffen.
- Schnelle und einfache Abwicklung: Von der FMH ausgezeichnete Vermittler lassen ihre Kunden nicht mit einem Konvolut von Unterlagen allein. Stattdessen unterstützen sie Kaufinteressenten bei der (digitalen) Aufbereitung der Finanzierungsunterlagen und deren Weiterleitung an mögliche Geldgeber.
- Dauerhafte Partnerschaft: Gute Baufi-Vermittler ziehen sich nicht nach der Unterschrift des Kreditvertrages zurück. Sie stehen ihren Kunden bis zur Darlehensauszahlung und auch nach der Auszahlung der Darlehenssumme noch mit Rat und Tat zur Seite und unterstützen sie im Falle unvorhergesehener Komplikationen.
Weitere Interessante Themen
Noch Fragen?
Sie haben Fragen zum Zertifikat, den Prüfkriterien oder möchten Feedback zu den von uns zertifizierten Vermittlern geben? Schreiben Sie uns gern an info@fmh.de.
Sie sind Vermittler und interessieren sich für das Zertifikat? Hier finden Sie Informationen zur Prüfungsanmeldung.