Altersvorsorgedepot: Die wichtigsten Infos zur neuen, staatlich geförderten Kapitalrente
Ab 2027 soll das Altersvorsorgedepot die private Vorsorge stärken. Förderung, Chancen und Risiken – verständlich erklärt, auch ohne Börsenerfahrung.
Ab 2027 soll das Altersvorsorgedepot die private Vorsorge attraktiver machen: mit Fonds, ETFs und staatlichen Zuschüssen. Das eröffnet neue Möglichkeiten, die längst überfällig erscheinen. Entscheidend für den Erfolg wird aber sein, ob davon auch Menschen profitieren, die bisher wenig mit der Börse zu tun hatten. Wir wollen unseren Beitrag dazu leisten, auch Börsenneulingen den Zugang zum Kapitalmarkt zu erleichtern.

Endlich mehr Chancen fürs Alter
Besser spät als nie. Auch wenn kein Geringerer als Bundeskanzler Friedrich Merz gerade eingeräumt hat, dass man mit der neuen Kapitalrente 30 Jahre früher hätte beginnen können – ab nächstem Jahr fördert der Staat private Sparen ohne verpflichtende Kapitalgarantie: über das neue Altersvorsorgedepot. Neue Produkte sollen ab dem 1. Januar 2027 angeboten werden.
Angesichts der demographischen Herausforderungen, vor denen umlagefinanzierte Rentensysteme stehen, ist dieser Schritt ausgesprochen sinnvoll. Denn Garantien schaffen zwar Planungssicherheit, zugleich begrenzen sie aber den Spielraum für renditeorientierte Anlagen, die naturgemäß auch mit dem Risiko von (vorübergehenden) Verlusten verbunden sind. Wer Geld fürs Alter anspart, hat aber meist einen Anlagehorizont, der lang genug ist, um solche Phasen unbeschadet zu überstehen.
Damit ist zugleich gesagt, dass die neue Kapitalrente für die junge Generation deutlich attraktiver ist als für rentennahe Jahrgänge. Denn Zeit lässt sich beim Vermögensaufbau nicht nachliefern.
Mehr Möglichkeiten und mehr Eigenverantwortung
Seit der Jahrtausendwende wirbt die Politik intensiv dafür, neben der gesetzlichen auch in die private Altersvorsorge zu investieren. Das Altersvorsorgedepot schafft dafür einen neuen, zeitgemäßen Rahmen: Sparer können stärker am Kapitalmarkt investieren und erhalten dabei Unterstützung vom Staat. Die Aussicht auf höhere Erträge ist gerade bei einer langen Ansparzeit ein guter Grund, sich mit dem Angebot zu beschäftigen.
Mehr Wahlfreiheit bedeutet allerdings auch, dass Anleger Entscheidungen treffen müssen: Welcher Anbieter passt am besten zu mir? Wie hoch sind die Kosten eines Altersvorsorgedepot? Welche Schwankungen kann oder will ich aushalten?
Diese – und viele weitere - Fragen verdienen verständliche Antworten.
Ist ein Einstieg auch ohne Börsenerfahrung möglich?
Auf jeden Fall. Wer bisher auf dem Sparkonto gespart hat, sollte sich aber zunächst mit einigen neuen Begriffen vertraut machen, die im Zusammenhang mit dem neuen Altersvorsorgedepot begegnen können.
- Ein ETF (Exchange Traded Fund) ist ein börsengehandelter Fonds, der meist einen bestimmten Börsenindex nachbildet. Ein weltweit gestreuter Aktien-ETF verteilt das Geld also auf viele Unternehmen. Das reduziert die Abhängigkeit von Einzeltiteln und damit der Performance einzelner Unternehmen. Verluste – etwa während großer Wirtschaftskrisen – bleiben aber möglich.
- Ein Sparplan ist – grob vereinfacht – eine Art Dauerauftrag für den Kapitalmarkt. Kunden investieren dabei jeden Monat einen bestimmten Betrag in bestimmte Wertpapiere oder Fonds. Auch hier kann der Wert der angesparten Summe zwischenzeitlich sinken. Da das Geld allerdings langfristig angelegt wird, stehen die Chancen gut, am Ende der Laufzeit besser abzuschneiden als mit festverzinslichen Anlagen.
- Für Neulinge am Kapitalmarkt, die ihre Risiken zumindest begrenzen wollen, kann auch eine Entscheidung für das Standarddepot sinnvoll sein. Der Begriff bezeichnet eine etwas sicherheitsorientiertere Version des Altersvorsorgedepots. Wer die Anlagen für das Altersvorsorgedepot nicht zusammenzustellen kann oder will, kann sich für dieses besonders einfach gestaltete Produkt mit weitgehend vorgegebenen Einstellungen entscheiden. Verständliche Informationen zu Kosten und Risiken bleiben aber auch hier wichtig.
Mehr erfahren Sie in unserer Übersicht zum Altersvorsorgedepot.
Wie profitieren Sparer von der staatlichen Förderung?
Die höchsten staatlichen Förderungen erhalten Sparer, die einen Eigenbetrag von 1.800 Euro pro Jahr fürs Alter aufbringen. Das entspricht einer monatlichen Sparrate von 150 Euro. Wer so viel investiert, erhält in jedem Fall die Grundzulage von 540 Euro, so dass am Ende 2.340 Euro pro Jahr für die Vorsorge zusammenkommen.
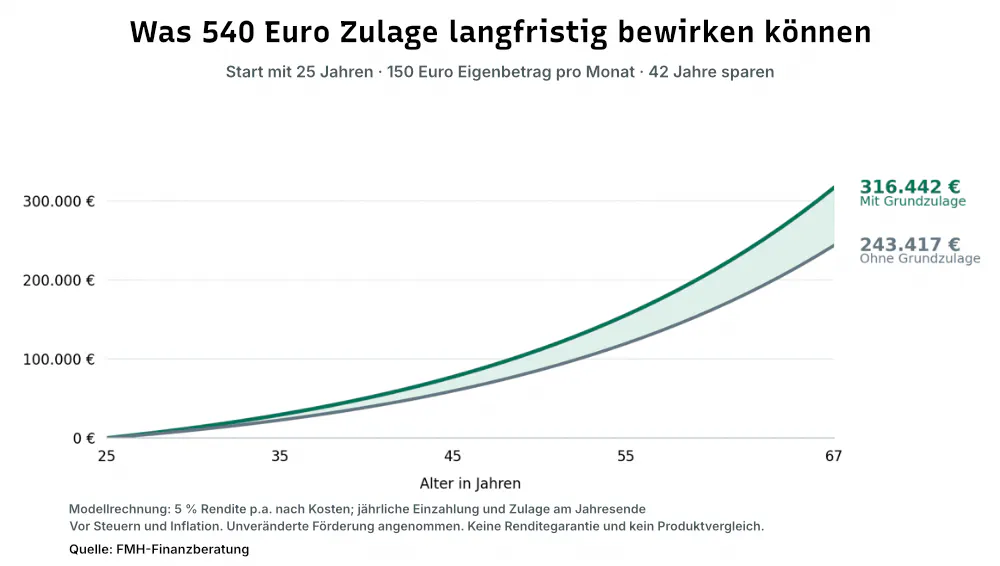
Welche Summen langfristig realisierbar sind, verdeutlicht dieses vereinfachte Beispiel: Eine förderberechtigte Person eröffnet 2027 mit 25 Jahren ein Altersvorsorgedepot und spart 42 Jahre bis zum 67. Geburtstag. Bei 1.800 Euro Eigenbeitrag pro Jahr und angenommenen fünf Prozent Rendite nach Kosten entstehen rechnerisch rund 243.000 Euro ohne Zulage. Mit jährlich 540 Euro Grundzulage wären es rund 316.000 Euro. Dieser Betrag muss nach den dann geltenden Regeln zwar versteuert werden. Dennoch zeigt das Beispiel, was mit dem Altersvorsorgedepot möglich ist.
Wer Nachwuchs hat, kann zusätzlich nochmal bis zu 300 Euro pro Kinder erhalten. Diesen Höchstbetrag gibt es aber erst ab 300 Euro Eigenleistung pro Sprössling und Jahr.
Wichtig: Sowohl die Beiträge als auch die Zulagen werden in unserer Beispielsrechnung jeweils zum Jahresende angelegt; die Förderung bleibt unverändert. Die Rechnung zeigt den Zulageneffekt bei einer angenommenen Rendite, keinen vollständigen Vergleich mit einem normalen Depot. Die Zuschüsse erhöhen den Anlagebetrag, nicht die Börsenrendite.
Was passiert mit der Riester-Rente, wenn das Altersvorsorgedepot kommt?
Bestehende Riester-Verträge werden nicht automatisch beendet oder umgewandelt. Sie können Ihren Vertrag mit der bisherigen Förderung weiter besparen oder ihn beitragsfrei stellen, ohne dass bereits erhaltene Zulagen verloren gehen.
Ab 2027 können Sie Ihr Guthaben auch direkt in ein Altersvorsorgedepot übertragen, ohne die bisherige Förderung zurückzahlen zu müssen. Sollten Sie mit dieser Option liebäugeln, prüfen Sie vorher unbedingt die Kosten und Garantien Ihres Anbieters, um Verluste zu vermeiden.
Alternativ gibt es auch die Möglichkeit, den Riester-Vertrag zu behalten und nur zur neuen staatlichen Förderung wechseln. Auch ein solches Vorgehen ist aber nicht immer lukrativ. Verbraucherschützer empfehlen daher, sich im Vorfeld beraten zu lassen. zumal der Wechsel in die neue Fördersystematik grundsätzlich alle Riester-Verträge eines Kunden betrifft und sich nicht rückgängig machen lässt.
Vorsicht: Eine vorzeitige Auszahlung der Riesterrente zur freien Verwendung kostet Sie alle bis dahin erhaltene Fördermittel. Sie müssen also Zulagen und Steuervorteile zurückzahlen. Kosten und Steuern auf Erträge können den Auszahlungsbetrag zusätzlich mindern. Bitten Sie Ihren Anbieter daher vor einer Kündigung unbedingt, Ihnen den voraussichtlichen Auszahlungsbetrag zu nennen und dabei alle Abzüge zu berücksichtigen. Bedenken Sie zudem, dass auf die Erträge Steuern anfallen können. Eine Verbraucherzentrale kann Sie bei der Entscheidung für oder gegen die vorzeitige Kündigung ihres Vertrages unabhängig beraten.
Wo finden Interessenten die besten Anbieter?
Ob ein Anbieter überzeugt, hängt auch von seinen Kosten ab. Mit dem FMH-Fondsrenditerechner können Sie deren Wirkung durchspielen. Für flexiblen Vermögensaufbau bietet der FMH-Depotvergleich Orientierung. Wichtig ist es allerdings, sich noch einmal die Unterschiede zwischen einem herkömmlichen und dem Altersvorsorgedepot vor Augen führen:
Fürs normale Depot gibt es keine Zulagen und es gelten andere Steuerregeln. Im Altersvorsorgedepot bleiben Erträge und Wertsteigerungen während der Ansparphase steuerfrei. Die späteren Auszahlungen aus dem geförderten Kapital sind dagegen vollständig mit Ihrem persönlichen Einkommensteuersatz zu versteuern – einschließlich der eingezahlten Beiträge und Zulagen. Zudem können Sparer bis zur Rente nicht auf ihr Geld zugreifen – es sei denn, sie zahlen die Förderung und Steuervorteile zurück.
Im Gegensatz dazu fällt im normalen Depot auf alle Erträge sofort die Abgeltungsteuer in Höhe von 25 Prozent. Hinzu kommen 5,5 Prozent Solidaritätszuschlag und ggfls. die Kirchensteuer. Dafür haben Sie jederzeit Zugriff auf Ihr Geld.
Fazit: Das Altersvorsorgedepot kann die private Vorsorge verbessern, vor allem für Beschäftigte, die noch viel Zeit bis zur Rente und somit einen langen Anlagehorizont haben. Umso wichtiger ist jetzt, dass auch Menschen ohne Börsenerfahrung das neue Angebot verstehen. Wir von der FMH wollen dazu unseren Beitrag leisten. Denn nur so kann aus mehr Eigenverantwortung tatsächlich mehr Handlungsspielraum für die Rente werden.
Festverzinsliche Geldanlagen werfen kaum noch Erträge ab, aber für ein Engagement am Kapitalmarkt fehlt das Fachwissen?...
Mehr Inflation. Höhere Kosten für die deutsche Staatsverschuldung. Und jetzt auch noch steigende Zinsen für...
Braucht wirklich jeder Bauherr einen Energieberater? Welche Kosten fallen für eine solche Beratung an? Und wie hilft...
Wenn es um Kreditkarten für den Auslandseinsatz geht, werden oft die Gebühren kritisch beäugt. Wonach niemand schaut:...
Ein neues Dach. Fenster aus Isolierglas. Eine zeitgemäße Heizung. Wer eine eigene Immobilie besitzt, hat eigentlich...
Die Zinsen sinken, die Inflation normalisiert sich – und die Nachfrage nach Immobilien steigt. Nach wie vor aber setzen...
Suchen Sie ein attraktives Tagesgeldkonto? Trotz sinkender Zinsen ist es wichtig, die besten Angebote zu finden –...
Mit einer Umfrage bei 30 Banken wollte die FMH-Finanzberatung herausfinden, wie es um die Online-Affinität der Banken...
Bausparen erlebt eine Renaissance. Doch welche Bausparkassen machen Kunden die besten Angebote? Das hat die...
Ratenzahlungen sind nur einen Klick entfernt – ob über PayPal oder beim Online-Händler. Auch der schnelle Dispo-Kredit...